欧洲大储站上存量王座!宁德、阳光、远景等龙头出海赋能低碳未来
发布日期:2026/10/8
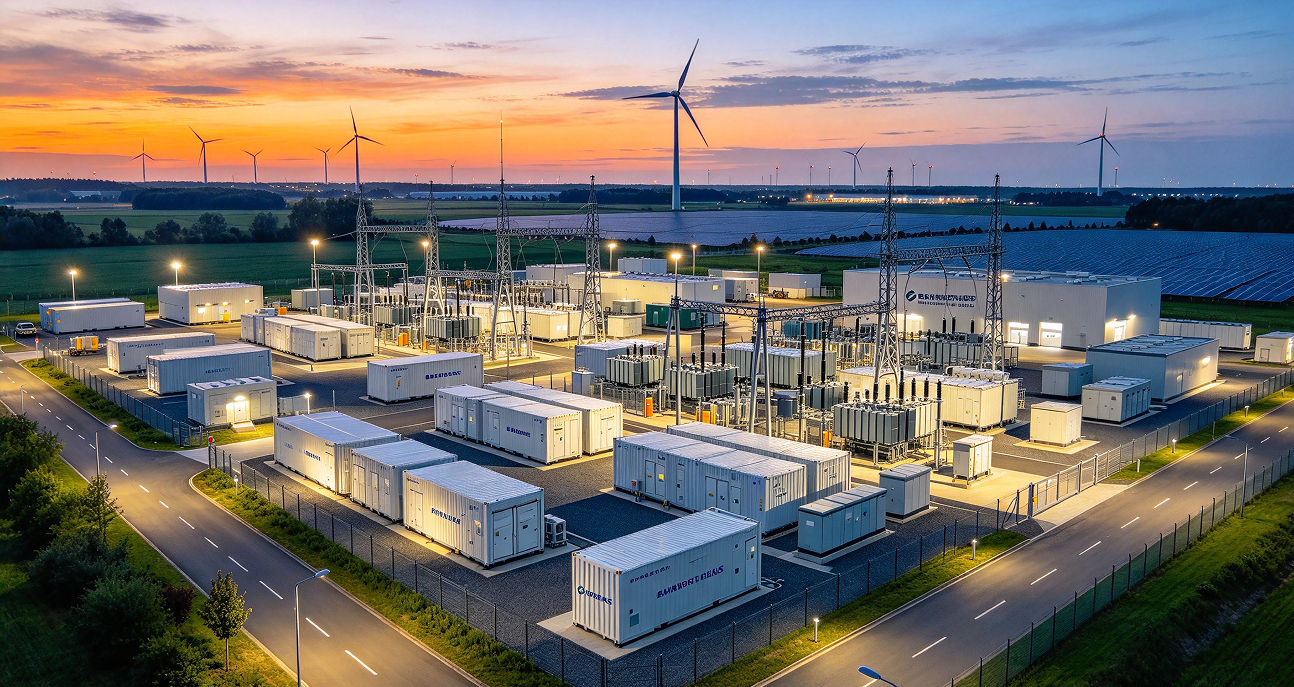
欧洲是全球储能三大核心市场之一,赛道的增长重心正在发生清晰切换:市场由户储率先启动,如今户储保持增长、工商储发展也很快速,但第一大增长引擎当属大储。
SolarPower Europe数据显示,2025年欧洲储能新增36GWh,同比增长48%,创历史新高,大储占比53%,首次超过户储。该机构6月最新预测,2026年欧洲储能新增装机超50GWh,同比增44%,大储接近全年新增的三分之二;2030年年度新增将达到138GWh,约为2025年四倍,大储在累计装机中占比有望提升至四分之三。
除了年度新增装机外,存量王座也在交接途中。据Energy Storage Europe与LCP Delta在6月联合发布的《EMMES 10.0》,截至2025年底,欧洲表后储能(户储与工商业)累计30.2GW/46.2GWh,仍大于表前大储18.5GW/34.4GWh。SolarPower Europe预计,大储将在2026年于累计口径上超过户储。
头部储能企业已经在欧洲大储的牌桌上占住了位置。2025年7月,阳光电源与保加利亚的系统集成商Sunotec签下2.4GWh协议,到2026年6月,双方已把其中150MW/600MWh的保加利亚新扎戈拉项目投运。
进入2026年,节奏明显加快:6月,特斯拉与NatPower的多年期合作落定,首期锁定意大利、英国超过25GWh;7月,远景能源在英国签129MW/310MWh订单,同月在法国开建193MW/386MWh独立储能项目,阳光电源也拿下意大利两座在运光伏电站的240MWh配套订单;8月,宁德时代与ContourGlobal签下3GWh供货协议,526台液冷储能舱将用于苏格兰、希腊等地的独立储能项目。海博思创、采日能源等也在今年密集落单。
统计显示,2026年上半年中国储能企业出海欧洲订单数量超过了150GWh,其中宁德时代、融捷能源、楚能新能源、海博思创和瑞浦兰钧五家占比就超过了70%。北欧、南欧和东欧是出海的主要目的地。01
推动欧洲大储迎拐点的三股力量
德国是观察欧洲大储发展拐点最好的显微镜。德国联邦网络局登记系统(MaStR)数据显示,2026年一季度德国大储新增472MW/1016MWh,功率与容量同比分别增长72.5%和116.2%,单季度首次突破1GWh,容量规模七年来首次超过户储;同期户储新增569MW/850MWh,同比下滑约两成。
欧洲大储发展的推动力来自三股力量。排在第一位的,是"发出来的电用不掉":德国2025年日前市场负电价时长达到575小时,2024年为459小时;2026年一季度,欧盟27国电力市场出现1223小时负电价,时长同比约翻倍,其中西班牙一国就有347小时。当电价可以变成负数,储能就从"可选项"变成了"消纳刚需"。
第二股力量是能源安全。欧盟储气率在2026年6月底约为48.6%,多家机构预计10月底的库存水平将创2011年以来最低;俄管道气2027年1月全面禁运的时间表也没有松动。2026年3月11日,欧盟委员会主席冯德莱恩表示,中东局势冲击下欧洲天然气价格上涨50%、石油价格上涨27%,欧洲纳税人为此额外支出约30亿欧元。
第三股力量,也是最容易被低估的一股,是政策换了一把尺子。过去补贴买的是"发了多少度绿电",如今买的是"关键时候顶不顶得上":意大利MACSE容量采购机制首轮锁定10GWh、2028年交付,第二轮再批16GWh;德国计划在2032年全面容量市场启动前,先通过约41GW过渡性招标补齐可控容量,2026年底启动首批12GW,其中2GW技术中立,储能可以参与竞标;英国则直接为"时长"付钱,2026年6月Ofgem公布首个长时储能封顶保底机制入围名单,从77个候选项目中选出16个、合计7.6GW,时长8至22小时。
总量层面的路标也已经立起。EMMES 10.0市场监测显示,2026年二季度欧洲储能(含抽水蓄能)的总装机功率首次超过核电。尽管2025年新增13.5GW/26.4GWh已创纪录,这份报告仍判断"没有任何一个国家触及自身的储能潜力上限",并将大储预测较上一年度上调了25%。
储能第一次超过核电,只是路标。真正的分水岭,是它从"新能源的配件"变成了"电网的资产"。
02.同一个欧洲,几本不同的账
欧洲不是一个市场,而是二十几个节奏不同的市场。同样是建大储,各国算的是不同的账。
英国是最成熟的一本账。容量市场提供了保底收入,拍卖机制运行多年,2025年容量市场收入约占储能总收益的10%,到四季度升至15%。宁德时代与ContourGlobal签下的3GWh供货协议,最大的一块落在后者刚刚收购的苏格兰艾尔Wallace独立储能项目上,500MW/2000MWh、4小时,也是ContourGlobal以收购方式首次进入英国市场的标志。该项目已取得全部规划许可和英国并网改革下的Gate 2(可开工)资格,并计划参与2027年3月的容量拍卖。
德国是波动最大、也最复杂的一本账。截至2026年4月初,已有418个大储规划项目完成注册,总规模7.06GW/16.55GWh,其中LEAG一家就规划1.6GW/6.137GWh。但德国也最先暴露出"抢跑"的副作用:截至2025年底,大储并网申请规模超过720GW,远超实际需求,其中相当一部分具有投机性和重复性。2025年12月德国修订《发电厂并网条例》,把大储从"发电厂队列"中移出,四大输电系统运营商随后改用"成熟度评估机制",以项目真实进展取代申请时间排序。
意大利靠机制吃饭。MACSE首轮10GWh全部签在南部,第二轮16GWh安排在2029年交付,输电运营商Terna的基准情形是2030年装机约104GWh。
西班牙则把储能写进了补贴的前置条件:2026年公布的RENOINN2第二轮,4.3亿欧元对应524个项目、配套储能约2.32GWh,规模是首轮的8倍,储能由"可选"变为"必选"。
中东欧是性价比优先的一本账,也是最缺钱、最缺货的一本。保加利亚的RESTORE计划原定支持3GWh,2024年8月开标,首轮即批出82个项目、近9.7GWh,2025年12月第二轮再批31个项目、超4GWh;罗马尼亚2026年3月拿到欧盟批准的1.5亿欧元独立储能援助,对应至少2,174MWh新增容量;波兰则是2024年10月获批12亿欧元,用于支持至少5.4GWh。这些市场项目以2小时时长为主,价格敏感、要货快,但总量正在快速放大。
还有一类市场,时长门槛在抬高。希腊靠欧盟复苏基金支持了三轮拍卖,合计900MW,而三轮对时长的要求是一路抬高的:首轮按2小时配置,第三轮直接要求4小时。爱尔兰同样把4小时写进了长时储能的重点。
03.谁在拿单,谁在把厂搬过来
中国企业的欧洲大储叙事,正在从"多签几个项目"变成"把整条链搬过去"。
先看订单及项目层面。2026年7月21日,阳光电源签下意大利BNZ两座在运光伏电站的240MWh配套订单,供货范围涵盖电池、储能集装箱、PCS、中压设备与第三方能量管理系统。次日,隆基绿能与RWE在意大利西西里岛部署约300MWh光储项目,采用4小时配置、6.25MWh液冷单舱产品。
2026年7月8日,楚能新能源与丹麦KK Group签下5GWh框架。同月,采日能源除罗马尼亚100MWh电网侧项目外,还同步落地克罗地亚、立陶宛、捷克等项目,累计约220MWh。再往前,思源电气在3月于罗马尼亚落地2.5GWh项目。
2026年6月的慕尼黑欧洲智慧能源展期间,海博思创与欧洲本地客户及全球伙伴现场签署15项合作协议,合计接近10GWh,其中包含意大利Redelfi的4.6GWh供货协议、德国GOLDBECK SOLAR的1GWh框架协议,并首次开拓波兰市场。至此,其欧洲业务已覆盖近20个国家。
钠电同样开启欧洲大储商业化落地进程。2026年7月21日,宁德时代与Solarpro签署2GWh钠电储能合作,计划年内落地中东欧地区首个大型钠电储能项目。双方早在2024年就在保加利亚部署了150MWh液冷储能,2026年5月又完成602MWh天恒锂电系统的并网。
从卖货到建厂,出海已经走到第二级台阶。阳光电源位于波兰的欧洲首座工厂投资2.3亿欧元,规划20GW逆变器加12.5GWh储能,预计2027年上半年建成;海辰储能选址西班牙纳瓦拉、投资约4亿欧元,计划2027年投运;中创新航在葡萄牙锡尼什投资20.67亿欧元,2028年全面投运。
再深一层的动作发生在资本层面。2026年2月,天合储能入股Gore Street Capital的GS EU Fund。这只基金要求至少80%的敞口落在欧盟、整体部署目标超过12GWh。到8月,它已经买下爱尔兰两个项目,合195MW/390MWh,预计2028年投运。
04.门槛不在价格,在资格
越往欧洲腹地走,越会发现中国企业的对手不是彼此,而是规则。
第一道门槛是并网。德国那720GW的并网申请说明了一个普遍问题:审批与并网排队,可能把18个月的建设周期拖到36个月。项目进度一旦延误,内部收益率会被直接侵蚀。
第二道门槛是合规。欧盟《新电池与废电池法规》把审查从产品延伸到碳足迹、回收比例、尽职调查、供应链透明度与电池护照,市场问的不再是"这块电池多少钱",而是"这块电池是怎么造出来的"。此外,进入欧盟市场的电池自2024年8月18日起必须带CE标识,德国VDE-AR-N 4110、英国G99等并网规程也要求PCS与整站成套认证,认证周期普遍在半年到一年。
第三道门槛是能力。过去构网能力是"加分项",如今正在变成"及格线"。欧盟正在修订发电机并网导则,明确把储能纳入,并提出构网能力要求。不过这版导则目前仍是提案,欧洲储能协会已在就双向储能、存量项目的适用规则提意见,怎么落地还没定,但趋势已经明确。另外,随着安全标准趋严,合规文件不完整的项目会先卡在投保这一关,而项目融资又要求投保。一道保险门槛,会连带把融资条件一起抬高。
与此同时,中国产逆变器与欧盟资助项目的关系也在收紧。个别欧盟银行已对中国逆变器项目设限融资,此类项目约占欧洲市场20%。欧盟《工业加速器法案》草案也提出在公共采购与补贴中优先选择"欧盟制造"的设备。
成本端同样在收口。2026年4月1日起,光伏产品出口退税率由9%降至0,电池降至6%,并将在2027年1月1日全面取消。对把欧洲当成核心增量市场的企业来说,这相当于提前收回了一部分价格空间。
GGII预计,2026年欧洲大储装机将增长100%。机会是真的,门槛也是真的。欧洲大储这一局,前瞻布局者,方能更好把握市场红利。
来源:高工储能