3亿千瓦新型储能走向市场化,三道坎怎么跨?
发布日期:2026/11/18
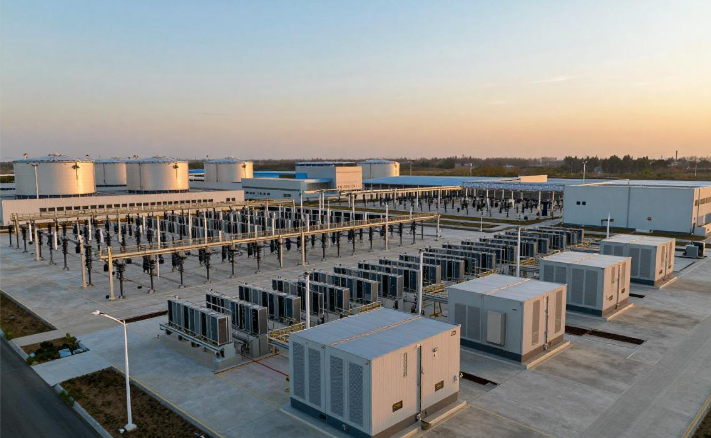
新型储能已成为新型电力系统的关键基础设施,从“配套补充”跃升为“核心支柱”。但评价标准也发生改变,从“装了多少”变成“可创造多少价值”。
2025年8月,国家发展改革委、国家能源局联合印发《新型储能规模化建设专项行动方案(2025—2027年)》,提出“到2027年,新型储能基本实现规模化、市场化发展,能装机规模达到1.8亿千瓦以上。”
仅仅一年后,两部门再次出台《“十五五”新型储能实施方案》,并提出,“到2030年,新型储能由规模化发展阶段步入市场化发展阶段,全国新型储能装机规模达到3亿千瓦,平均储能时长3小时左右。”
从规模化到市场化,一词之变的背后,是新型储能整个发展逻辑的切换:不再是“建得多”,而是“用得好不好、算不算得过账”。
拉开时间轴来看,从2017年6月青海省拉开“强制配储”大幕,到2025年2月“136号文”取消“强制配储”,新型储能的规模化发展离不开政策的“保驾护航”;而从新型储能独立发展时代开启,到此次吹响全面市场化发展号角,这条路又铺了21个月。
大势已定:政策的手要往后撤,市场的手要往前伸,新型储能迎来断奶大考。这对于刚刚学会自主行走的新型储能,无疑是一个巨大挑战,而只有迈过一道道坎,才能行稳致远。
01
商业化初期,追求规模化
何为新型储能?
新型储能指的是除抽水蓄能以外,以输出电力为主要形式的各类储能技术,其中,锂离子电池储能是目前发展最快、占比最高的技术路线。它能够有效平抑新能源发电的间歇性,在促进新能源开发消纳、提高电力系统安全稳定运行和电力保供水平等方面发挥着重要作用。
近年来,我国新型储能政策密集出台,推动行业由研发示范向商业化初期,进而向规模化发展转变。
2021年、2022年,国家发展改革委、国家能源局先后印发《关于加快推动新型储能发展的指导意见》《“十四五”新型储能发展实施方案》,提出“到2025年,实现新型储能从商业化初期向规模化发展转变,具备大规模商业化应用条件”,并首次明确2025年新型储能发展目标(装机规模达3000万千瓦以上)。
2024年起,“新型储能”连续三年写入政府工作报告,战略地位不断提升。
2025年,《新型储能规模化建设专项行动方案(2025—2027年)》《新型储能制造业高质量发展行动方案》相继出台。
在利好政策的推动下,“十四五”期间,我国新型储能步入了快车道:
2022年,中国新型储能功率规模同比翻倍,首次超越美国成为全球第一;
2024年,新型储能累计装机规模首次超过抽水蓄能,成为第一大调节性资源;2025,全国新型储能累计装机规模达1.36亿千瓦,比“十三五”末增长超40倍,跃升至抽水蓄能装机的2倍以上。按照2030年“3亿千瓦”目标,新型储能装机五年“翻番”。
引自国家能源局《中国新型储能发展报告2026》
规模增长的同时,新型储能利用水平逐年改善。2025年,全国新型储能平均储能时长达到2.58小时,相比2021年提升近30%,2026年9月底提升至2.61小时;4小时及以上长时储能装机占比相比2024年的15.4%提升12.1个百分点,2026年6月底达到43.9%。
2026年3月,国家发展改革委将新型储能列为“十五五”我国重点打造六大新兴产业之一,为新型储能的规模化发展又添了“一把火”。
02
强制配储退场,市场化开新篇章
故事还要从9年前说起。
2017年6月,青海省率先出台政策,要求新建风电项目按装机规模10%配置储能,此后20多个省份跟进,普遍要求15%-20%功率配比、2小时时长,“配储”成了新能源项目并网的前置条件。
政策初衷是通过“新能源+新型储能”绑定,解决新能源出力波动和消纳的难题,但弊端也随之显现:拉高了新能源的投资、增加运维成本;一配了之、配而不用等问题层出不穷。
2025年2月,《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》(“136号文”)明确提出,“不得将配置储能作为新建新能源项目核准、并网、上网等的前置条件”。
这为实施近八年的新能源“强制配储”政策画上了句号,也开启了配储市场化发展的新篇章。
市场化不等于政府“甩手不管”,国家也并没有“一禁了之”,而是通过场景化引导,反而推动了配储意愿的提升。
2025年5月,《关于有序推动绿电直连发展有关事项的通知》提到,“并网型绿电直连项目应通过合理配置储能等方式,充分提升项目灵活性调节能力”;7月,《关于开展零碳园区建设的通知》《关于组织开展2025年度国家绿色数据中心推荐工作的通知》均明确提出配置储能等调节性资源。
2026年1月,《关于完善发电侧容量电价机制的通知》首次在国家层面明确电网侧独立储能的容量电价机制;10月,《电力现货市场基本规则(公开征求意见稿)》提出,“支持新能源与场站内配套储能作为联合报价主体参与电力现货市场申报、出清、调用、结算和考核等”,把新能源场站内的配储也拉进了电力现货市场的收益通道。
至此,新型储能“容量电价+电能量套利+辅助服务”三位一体市场收益框架骤然清晰。
与此同时,独立储能的占比持续抬升,2025年末独立储能占累计装机比重达51.2%,首次超越新能源配储成为第一大形态。
03
市场化的三道坎
框架立起来,不等于账能算平,这是新型储能行业面临的最大坎。
容量电价方面,相当于新型储能的“底薪”。省际落差极大,且仍有逾10省未出台细则。国网能源研究院有限公司的测算直观展现了容量电价覆盖成本的作用:在造价1.0元/瓦时、年放电600小时的条件下,新型储能度电成本约0.273元。按330元/千瓦・年容量电价测算,净负荷高峰时长4、6、10小时对应的度电补偿约0.138元、0.092元、0.055元,可覆盖度电成本约51%、34%、20%。
电能量套利方面,《电力中长期市场基本规则》明确,自2026年3月1日起,直接参与市场交易的经营主体不再人为规定分时电价水平和时段,标志着分时电价正式从“政府核定”迈入“随行就市”的市场化阶段,而多地储能套利价差水平仅维持在0.2元/千瓦时上下。
辅助服务方面,此前,国内绝大多数省份电力市场均执行储能“现货、调频二选一”的刚性规则。在南方区域调频市场中,储能电站常态化中标调频容量仅占其总申报容量的30%,造成大量优质储能调节容量闲置。
第二道坎来自长时储能“近期成本”与“远期正确”的不平衡。
《“十五五”新型储能实施方案》将长时储能列为核心方向。长时储的价值毋庸置疑,但在容量电价按“覆盖高峰持续时长”封顶,现货市场按日内价差结算,辅助服务按调频里程计价的条件下,项目开发商缺乏足够的财务激励去选择全生命周期成本更优但初始投资更高的长时储能路线。
前两道坎来自电站端,第三道坎则在制造端,而且更痛。
在2026世界动力电池大会上,远景能源高级副总裁田庆军介绍,2026年行业储能电芯规划扩产已超 800GWh,年底建成产能约 1.2-1.5TWh,规划总产能超 2TWh,已经远远超过了全球市场的真实需求。
其中,头部优质产能接近满产,中小及低端产线产能利用率不足50%,新型储能全行业加权产能利用率约65%。
供需失衡的结果就是价格的一路下行。行业数据显示,近三年国内储能系统价格暴跌80%,今年9月,2小时储能系统中标均价约0.653元/Wh,4小时系统约0.529元/Wh,部分集采报价已逼近成本底线。
04
结语
总体看这三道坎:收益不足、机制不顺、产需不匹配,共同指向同一个根源:新型储能行业还在用“规模”而不是“价值”来标定。市场化,不是把储能推进市场就完成了,而是要让市场的价格信号能够识别储能所提供的价值。
规模化是上半场用投资换来的答案,市场化是下半场用效率换来的答案——这两道题,解法完全不同。
来源:环球零碳 作者:小明